*Al aspirante a titular del ORFIS le detectan probable daño o perjuicio a la Hacienda Pública Federal por de 56 milllones de pesos
Por Noemí Valdez
Reportera de Notiver
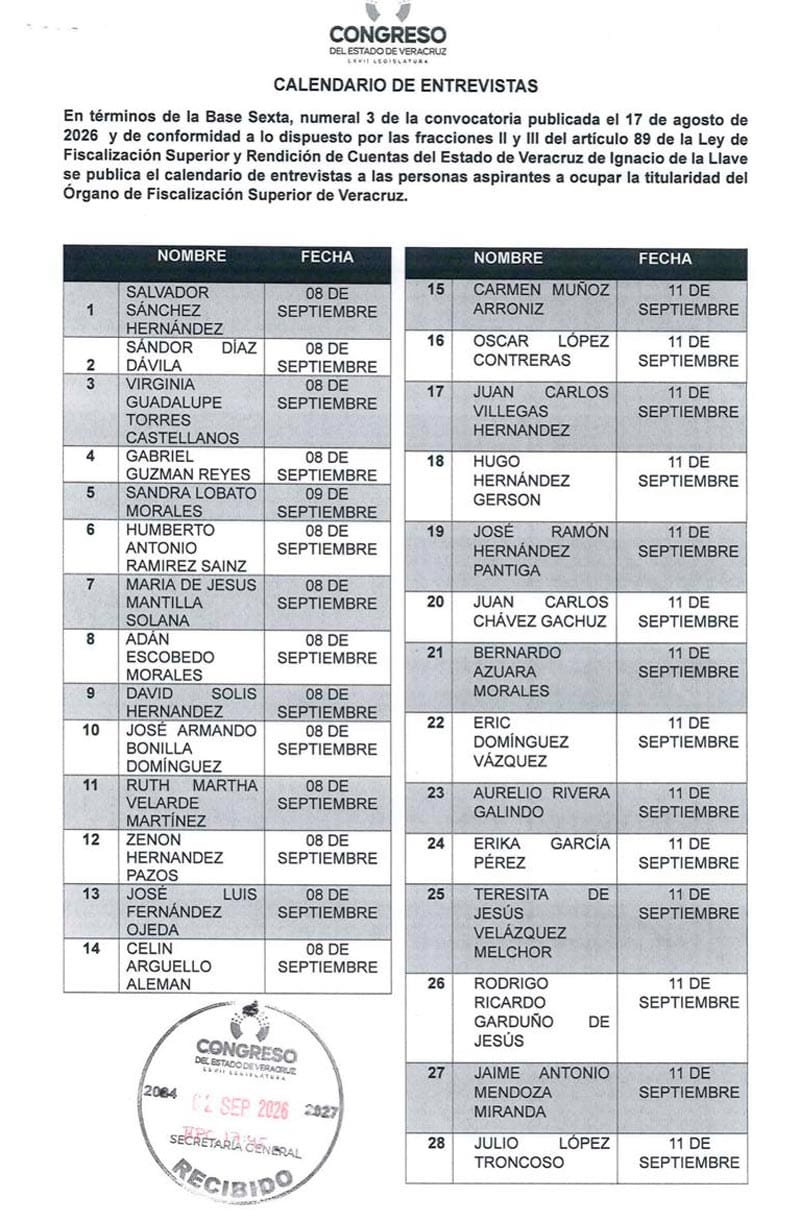
El exalcalde de Papantla y actual aspirante a titular del Órgano de Fiscalización Superior (ORFIS), Eric Domínguez Vázquez, enfrenta severos señalamientos por parte de la Auditoría Superior de la Federación (ASF), organismo que detectó un probable daño o perjuicio a la Hacienda Pública Federal por un monto total de 56 millones 895 mil 256.52 pesos durante su gestión municipal (2022-2024).
 Editor86
De acuerdo con las auditorías correspondientes al ejercicio fiscal 2024, el actual Subsecretario de Administración y Finanzas de la Secretaría de Finanzas y Planeación (SEFIPLAN) acumula tres pliegos de observaciones emitidos por la autoridad fiscalizadora nacional, en los que se documentan irregularidades en la adjudicación de obras, falta de comprobación en adquisiciones y severas discrepancias en proyectos de infraestructura financiada con recursos federales.
El señalamiento de mayor cuantía corresponde al Pliego de Observaciones 2024-D-30124-19-2243-06-002, por la cantidad de 23 millones 999 mil 514.42 pesos provenientes del Fondo de Aportaciones para la Infraestructura Social Municipal (FAISMUN 2024).
Las inconsistencias se detectaron en obras carreteras adjudicadas mediante procesos de invitación restringida donde las empresas participantes presentaban vínculos legales entre sí.
Entre los contratos observados destacan los asignados a Carreteras y Vialidades del Golfo, S.A. de C.V. (contrato MPA/FAISMUN2024/30/124/1069-IR para el camino Adolfo Ruiz Cortines); Infraestructura Hidráulica y Caminos del Totonacapan, S.A. de C.V. (contrato MPA/FAISMUN2024/30/124/1066-IR para el tramo El Cedral - Puxtla); y Constructora y Edificadora del Norte de Veracruz, S.A. de C.V. (contrato MPA/FAISMUN2024/30/124/1067-IR en el tramo Vista Hermosa - José María Morelos).
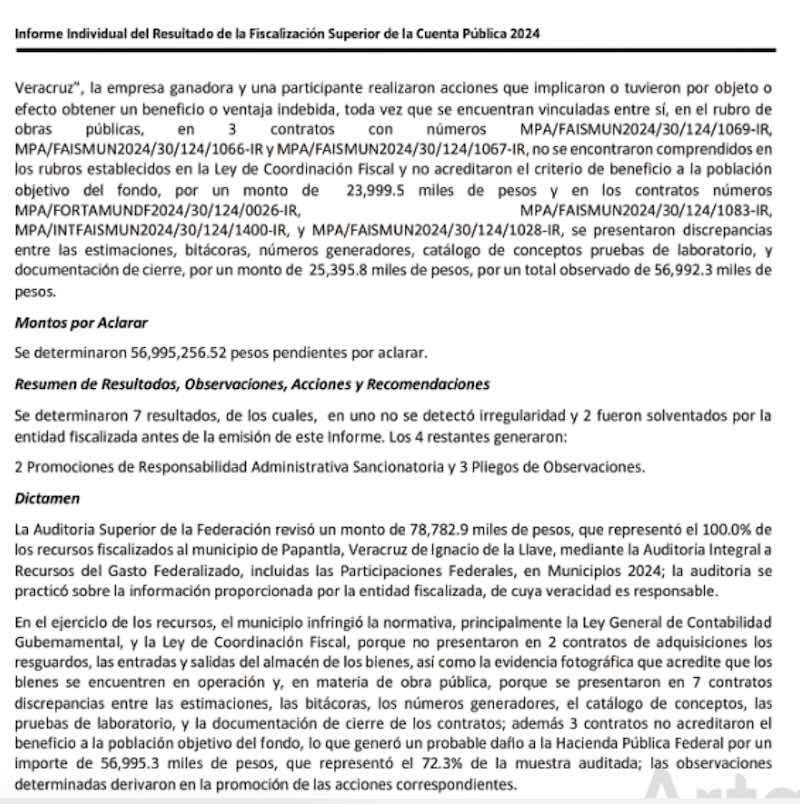
Además de viciar los procesos de licitación, las obras no se encontraron comprendidas en los rubros establecidos por la Ley de Coordinación Fiscal ni se acreditó que beneficiaran a la población objetivo.
Un segundo señalamiento, contenido en el Pliego de Observaciones 2024-D-30124-19-2243-06-03 por un monto de 25 millones 395 mil 742.10 pesos, deriva de inconsistencias detectadas en los contratos MPA/FORTAMUNDF2024/30/124/0026-IR, MPA/FAISMUN2024/30/124/1083-IR, MPA/INTFAISMUN2024/30/124/1400-IR y MPA/FAISMUN2024/30/124/1028-IR.
La ASF documentó severas discrepancias entre las estimaciones, las bitácoras de obra, los números generadores, el catálogo de conceptos, las pruebas de laboratorio y la documentación de cierre contractual, en contravención a la Ley General de Contabilidad Gubernamental.
Por último, el Pliego de Observaciones 2024-D-30124-19-2243-06-001 destapa una anomalía por 7 millones 600 mil pesos procedentes del Fondo de Aportaciones para el Fortalecimiento de los Municipios (FORTAMUN 2024).
El recurso se erogó en los contratos XAOA-79 y XAOA-90 para servicios de auditoría externa técnica y financiera contratados con el despacho Consultores y Auditores Asociados del Norte, S.C.
Sin embargo, la investigación constató la ausencia total de resguardos, entradas y salidas de almacén, evidencia fotográfica y entregables validados que acrediten la recepción formal o la ejecución efectiva de los servicios pactados.
A las cifras observadas se sumarán los rendimientos financieros generados desde la disposición de los fondos hasta su eventual reintegro a la Tesorería de la Federación.
Las observaciones formuladas por el máximo órgano fiscalizador del país colocan bajo el reflector los antecedentes administrativos del funcionario justo en el marco del proceso de renovación del ORFIS en la entidad.