Por Noemí Valdez
Reportera de Notiver
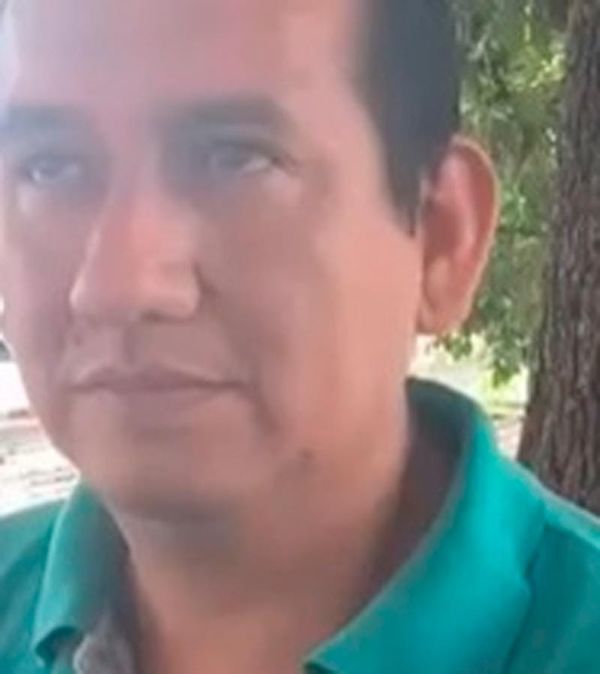
José Antonio Cerna Casillas —coordinador de Asesores de la gobernadora Rocío Nahle— es uno de los hombres de mayor confianza en el equipo técnico y de trabajo de la mandataria estatal, cuyo vínculo se consolidó durante la construcción de la Refinería Olmeca en Dos Bocas, Tabasco.
De acuerdo con el plan de negocios de PTI Infraestructura de Desarrollo, S.A. de C.V., Cerna Casillas figura formalmente dentro del Consejo de Administración de la sociedad bajo el cargo de Consejero Independiente.
Esta compañía es una filial directa de Petróleos Mexicanos (Pemex), creada en junio de 2019 para el desarrollo y administración de proyectos estratégicos de procesamiento de hidrocarburos, y forma parte de una estructura empresarial paralela que Pemex aún mantiene hasta la fecha.
La creación de esta filial fue autorizada por el Consejo de Administración de Pemex —encabezado en su momento por Rocío Nahle como titular de la Secretaría de Energía (Sener)— con el objetivo de ejecutar la ingeniería, procura y construcción del complejo petroquímico, en cuya estructura corporativa Pemex Transformación Industrial mantiene el 99.99% de las acciones.
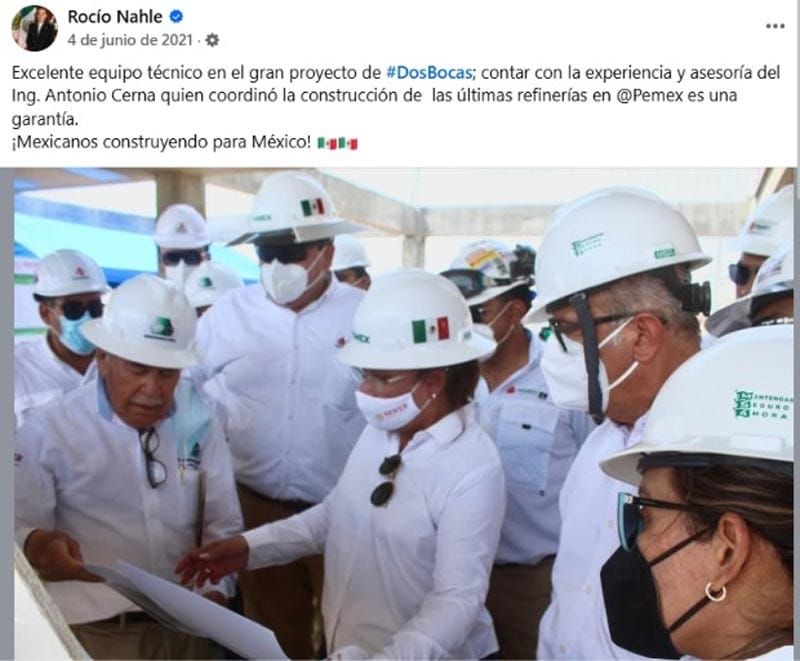
El respaldo de la hoy gobernadora al trabajo de Cerna Casillas quedó registrado públicamente desde junio de 2021, cuando Nahle destacó en sus redes sociales la integración del especialista al proyecto de Dos Bocas, resaltando su experiencia en la coordinación previa de la construcción de refinerías en Pemex.
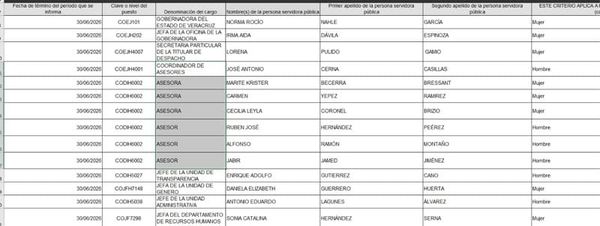
Actualmente- aunque la gobernadora lo niega, Cerna Casillas despacha como jefe del cuerpo de asesores en el Gobierno de Veracruz- así aparece en los registros públicos.
Cabe mencionar que la Refinería Olmeca registró 33 millones 584 mil 808.22 pesos en pagos en exceso detectados por la Auditoría Superior de la Federación (ASF) en la revisión de la Cuenta Pública 2024 a PTI Infraestructura de Desarrollo, S.A. de C.V., empresa filial de Pemex responsable de la ejecución del proyecto donde Cerna Casillas funge como consejero.
El monto deriva principalmente de las auditorías 250-DE (Paquete 2) y 252-DE (Paquete 4).
De acuerdo con esta última, la ASF determinó 33 millones 486 mil 160.33 pesos por pagos en exceso debido a trabajos de mala calidad en losas de concreto hidráulico, donde se detectaron fisuras y agrietamientos a pesar de que se pagaron conceptos como suministro de concreto y malla electrosoldada.
Por este hallazgo, el órgano fiscalizador emitió un pliego de observaciones.