*Confirma el desastre financiero de la Cuenta Pública 2025
*Becas y apoyos a organismos cuestionados
*Triatlón con un millón 480 pesos con documentación faltante
*Dirigentes anteriores en observación
El pasado 22 de septiembre, la Comisión Permanente de Vigilancia de la LXVII Legislatura recibió de la auditora general del Órgano de Fiscalización Superior del Estado de Veracruz —ORFIS— los Informes Individuales y el Informe General Ejecutivo de la Cuenta Pública 2025.
 Editor86
La entrega no fue un acto menor: abrió formalmente la etapa en la que deben procesarse las observaciones, recomendaciones y acciones derivadas de la fiscalización.
El informe del Instituto Veracruzano del Deporte confirma lo que durante meses habían advertido atletas, entrenadores, padres de familia y distintos medios: el problema no era únicamente el retraso de una beca.
Era la falta de reglas, expedientes, padrones confiables, controles y resultados verificables.
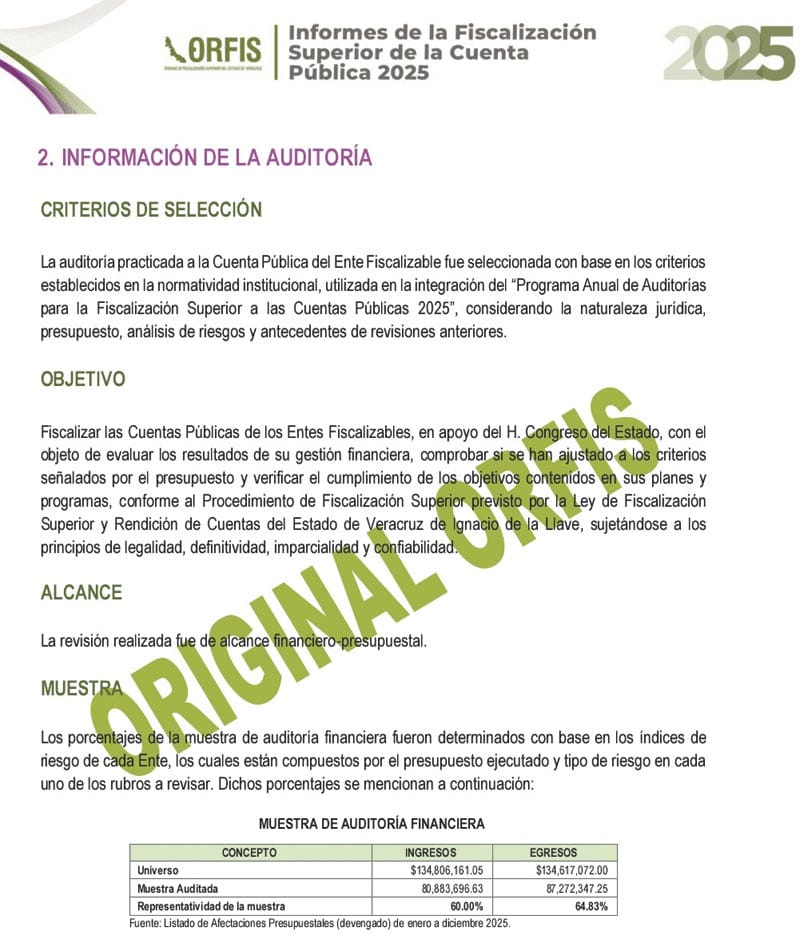
El ORFIS revisó una muestra equivalente al 60% de los ingresos y al 64.83% de los egresos del IVD.
 Editor86
En esa revisión confirmó la Observación FP-065/2025/009 ADM, relativa a erogaciones del capítulo 4000 por $27,729,955.74 que carecían de documentación justificatoria y comprobatoria suficiente.
El informe identifica como faltantes la evidencia del registro de deportistas, entrenadores y asociaciones en el Sistema Estatal del Deporte, así como la evidencia que justificara apoyos entregados a asociaciones y organismos con estatus normativo irregular.
No es una acusación basada en rumores.
Es una observación formal de la fiscalización superior.
El propio IVD tuvo oportunidad de presentar aclaraciones y documentación para solventarla; sin embargo, el ORFIS concluyó que las pruebas y argumentos fueron insuficientes.
Por eso el dictamen ordenó al Órgano Interno de Control continuar la investigación y promover las acciones que correspondan.
BECAS Y APOYOS A
ORGANISMOS, EN LA MIRA
El expediente oficial permite hablar de un sistema de apoyos con trazabilidad insuficiente.
En el PAE 2025 del Programa Presupuestario 062, el IVD respondió a través de su Crisanto Grajales: “No se cuenta con documento normativo”.
Ante la pregunta sobre un padrón sistematizado con clave única por beneficiario, la dependencia no respondió.
También reconoció que el programa no recolectaba información socioeconómica de los atletas de alto rendimiento: ¿como entregaban las becas?
A esos antecedentes se suma la Cuenta Pública fiscalizada por el ORFIS.
El problema ya no es solo que falten reglas o que la lista de beneficiarios sea incompleta.
El problema es que, para una muestra de operaciones del capítulo 4000, faltó acreditar quién estaba registrado como deportista, entrenador o asociación; qué criterio justificó el apoyo; qué expediente sustentó el pago; y si el organismo receptor cumplía con su situación normativa.
Los informes trimestrales se agregaria otra pregunta: ¿cómo se concilian las cantidades reportadas como ayudas sociales, becas y transferencias pendientes con los beneficiarios reales? Una cifra global no sustituye un padrón.
Un comprobante bancario no sustituye un expediente.
Una transferencia no demuestra, por sí misma, que el gasto cumplió su finalidad pública.
La frase que debe quedar en la memoria administrativa del IVD es sencilla: cada peso debe poder vincularse con una autorización, un beneficiario, un expediente, una transferencia y un resultado.
Si esa cadena no existe, la autoridad tiene que investigar por qué.
TRIATLÓN: $1.48 MILLONES CON DOCUMENTACIÓN FALTANTE
Increíblemente dentro de la relación de operaciones observadas por el ORFIS aparecen cuatro operaciones relacionadas con triatlón, todas con documentación faltante, principalmente la evidencia del registro de deportistas, entrenadores y asociaciones en el Sistema Estatal del Deporte.
En conjunto, esas operaciones ascienden a $1,481,887.62.
El desglose es el siguiente:
$240,086.28 a la Asociación de Triatletas de Veracruz, A.C., como apoyo económico para la organización del Triatlón 2025 —folio PD 324/001—.
$222,695.34 a Hoteles Puerto Bello, S.A.
de C.V., por hospedaje, alimentos y renta de salón para la disciplina de triatlón —folio PD 352/001—.
$423,290.00 a Constructora e Inmobiliaria Marylas, S.A.
de C.V., por hospedaje y alimentos para una actividad de triatlón en Veracruz —folio PD 648/001—.
$595,816.00 a la Asociación de Triatletas de Veracruz, A.C., por logística, jueceo y material de la disciplina —folio PD 649/001—.
De ese total, $835,902.28 fueron pagados directamente a la Asociación de Triatletas de Veracruz, A.C.; los restantes $645,985.34 correspondieron a proveedores de hospedaje, alimentos y renta de salón.
Nota de cálculo: la suma exacta de los dos proveedores es $645,985.34; el total general es $1,481,887.62.
El dato exige transparencia precisamente porque es el triatlón fue el ámbito deportivo de mayor proyección pública de quienes llegaron a encabezar áreas sustantivas del IVD.
Pero una coincidencia política o deportiva no prueba por sí sola una irregularidad.
Lo que sí obliga es a revisar, operación por operación:
El monto total destinado a asociaciones de triatlón.
La proporción frente a otras disciplinas.
Los criterios de selección y asignación.
El padrón de atletas y entrenadores beneficiarios.
Los expedientes y registros en el Sistema Estatal del Deporte.
La comprobación de cada evento o servicio.
Los resultados deportivos que justificaron el gasto.
La existencia de posibles conflictos de interés.
La cifra anterior permite deducir que el triatlón ha recibido el mayor monto de todas las disciplinas, porque el cuadro del ORFIS no presenta una clasificación comparativa completa por deporte.
Los reportes permite afirmar que existen $1,481,887.62 en cuatro operaciones de triatlón con documentación faltante, incluidos $835,902.28 pagados directamente a su asociación.
El IVD debe publicar la conciliación completa y explicar técnicamente
El IVD...
cada operación.
No basta con decir que se trata del deporte de mayor rendimiento o de mayor visibilidad.
El recurso público debe asignarse con reglas generales, criterios verificables y controles que se apliquen por igual.
La pregunta no es si el triatlón merece apoyo.
Claro que lo merece.
La pregunta es si el apoyo se entregó con reglas, expedientes, criterios objetivos y comprobación suficiente.
El ORFIS ya dejó abierta esa revisión.
CRISANTO, CHIMAL Y APALE, EN LA MIRA DEL ORFIS
El informe del ORFIS no atribuye en sus páginas visibles una responsabilidad individual definitiva a Crisanto Grajales, Eugenio Chimal u Omar Apale.
Esa determinación corresponde a la investigación administrativa, al OIC con base en nombramientos, atribuciones, firmas, autorizaciones y participación concreta en cada operación.
Pero políticamente los tres deben responder por la administración del periodo cuestionado y explicar qué controles existían, quién los aplicaba y por qué la documentación resultó insuficiente.
*Crisanto Grajales continúa vinculado al IVD, según el nombramiento otrogados por la gobernador, aunque se ha señalado que cuenta con permiso o ausencia laboral.
Si recibe una beca, estímulo o remuneración vinculada al alto rendimiento, la autoridad debe publicar el fundamento, el monto, el periodo, los criterios de elegibilidad y la compatibilidad con su función pública.
No puede existir una beca convertida en premio político ni una ausencia administrativa convertida en privilegio.
Todo debe documentarse y someterse a las mismas reglas que se aplican a cualquier deportista.
*Eugenio Chimal fue despedido por la gobernadora, según la información disponible, y actualmente disfruta de una etapa de descanso o de nuevos proyectos privados.
La baja no borra las decisiones tomadas durante el año 2025.
Si ocupó una subdirección con responsabilidades sobre desarrollo deportivo, debe rendir cuentas sobre los controles, criterios y expedientes que estuvieron bajo su ámbito de competencia.
La salida de un funcionario no extingue las responsabilidades que pudieran corresponder por actos u omisiones realizados en el cargo.
*Y está Omar Apale, señalado públicamente como operador político y administrativo de priistas, panistas y morenistas, bajo el cobijo de Eleazar Guerrero y con la recomendación de Héctor Ruiz, se volvió asesor del inexperto Eugenio Chimal.
E increíblemente continúa dentro del IVD, de acuerdo con la información proporcionada por la sociedad civil, pese a que su posición debe ser revisada en la investigación por la forma en que se integró, coordinó o transmitió la información relacionada con becas y apoyos.
Si Omar Apale participó en la integración de padrones, validación de expedientes, elaboración de informes, comunicación con áreas ejecutoras o seguimiento de pagos, su intervención debe reconstruirse documentalmente.
Y si no tuvo esas funciones, el IVD debe decirlo de manera expresa.
La opacidad protege a todos y no responsabiliza a nadie.
LA PREGUNTA QUE DEBEN RESPONDER
Crisanto Grajales, Eugenio Chimal y Omar Apale deben explicar —cada uno en el ámbito de sus atribuciones—:
¿Quién recibió los recursos destinados a becas y ayudas sociales?
¿Qué parte de los $26.8 millones reportados como ayudas sociales llegó efectivamente a deportistas y entrenadores?
¿Qué integran exactamente los $22.1 millones reportados como transferencias por pagar?
¿Por qué el Instituto no cuenta con indicadores de resultados?
¿Cómo puede hablarse de orden y alto desempeño cuando no se demuestra públicamente qué resultados produjo el gasto?
La administración debe publicar la respuesta con documentos, no con discursos.
Debe entregar padrones, expedientes, criterios, pólizas, transferencias, autorizaciones, conciliaciones e indicadores.
MUERTO EL NIÑO, ¿SE TAPA EL POZO?
En el IVD parece pretenderse que la salida de un funcionario resuelva el problema.
Pero “muerto el niño, se tapa el pozo” no aplica cuando el pozo sigue abierto, los expedientes siguen incompletos y el dinero público todavía no puede seguirse con claridad.
*Crisanto no puede continuar como responsable del alto rendimiento y, al mismo tiempo, quedar fuera del escrutinio sobre becas, permisos y resultados del ejercicio 2025.
*Chimal no puede salir de la institución sin sanción alguna y dejar atrás un año de decisiones errónea y malos manejos financieros con señalamientos de enriquecimiento al cobijo de su puesto publico, todo esto sin explicación alguna.
*Omar Apale no puede permanecer en el aparato administrativo mientras se investiga precisamente quién coordinó y dio seguimiento a la información de los apoyos, su modus operandi ya es conocido por todos.
Tampoco basta con cambiar nombres en los organigramas.
Si durante 2025 los exfuncionarios del ivd realizaron sociedades se crearon o fortalecieron negocios privados —albercas, tiendas de ciclismo, clubes deportivos u otros proyectos—, eso no es delito por sí mismo.
Pero si existió contratación, beca, apoyo o beneficio público para personas vinculadas con esos negocios, la autoridad debe investigar posibles conflictos de interés y acreditar que no hubo beneficio indebido.
Los viajes al extranjero, la fama deportiva y las relaciones políticas tampoco son una prueba de corrupción.
Son, en todo caso, elementos que justifican mayor transparencia cuando se administran recursos públicos.
El ORFIS ya puso el expediente sobre la mesa.
El 22 de septiembre lo entregó a la Legislatura.
Ahora corresponde al Órgano Interno de Control, al Congreso, a la Contraloría y, si los hechos lo ameritan, a las autoridades competentes, impedir que la salida de unos funcionarios se convierta en el cierre artificial de una investigación.
El deporte veracruzano no necesita más propaganda.
Necesita reglas, padrones, expedientes, pagos oportunos, resultados medibles y responsables que den la cara.
Porque cuando un instituto no puede demostrar quién recibió el dinero, por qué lo recibió y qué resultado produjo, el problema ya no es de imagen: es de gobierno.
Fuentes documentales
ORFIS, Informe Individual del Instituto Veracruzano del Deporte, Cuenta Pública 2025, Observación FP-065/2025/009 ADM, folios impresos 142–157, especialmente la documentación faltante, la insuficiencia de solventación y el dictamen.
SEFIPLAN, PAE 2025, Programa Presupuestario 062 “Impulso al Deporte Competitivo”, páginas 8, 15, 18, 21 y 22.
SEFIPLAN/IVD, Informes Trimestrales 2025.
IVD, Primer Informe Trimestral 2026, páginas generales 3, 18, 19, 44 y 45